

CONTATTACI
 torna indietro
NEWS
Incentivi agli investimenti: cosa dice l’UPB sul ritorno alla maggiorazione degli ammortamenti
15 Ottobre 2026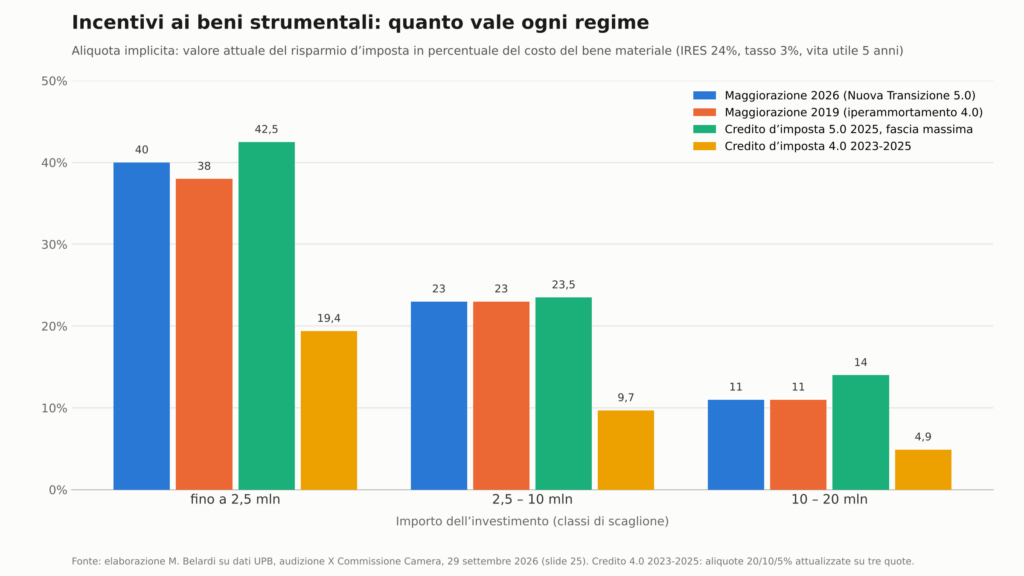
Rubrica mensile Ing. Marco Berlardi, Direttore Tecnico BU Industry 4.0 e Transizione 5.0 Polo Tecnologico Alto Adriatico.
Il 29 settembre 2026 l’Ufficio parlamentare di bilancio è stato audito dalla X Commissione della Camera sulle dinamiche del PIL italiano dal 1992 al 2025. Quindici delle trentacinque slide riguardano gli incentivi agli investimenti e contengono l’unico giudizio comparativo istituzionale, basato su dati fiscali e di bilancio (modello MEDITA), sui tre regimi succedutisi dal 2016: maggiorazione degli ammortamenti (2016-2019), crediti d’imposta (2020-2025) e Nuova Transizione 5.0 (2026-2028), che torna alla deduzione. Quattro punti interessano direttamente le imprese del Polo.
Primo: l’intensità. Con l’aliquota implicita (valore attuale del risparmio d’imposta sul costo del bene, IRES al 24 per cento) la maggiorazione 2026 vale circa il 40 per cento dell’investimento fino a 2,5 milioni, il 23 tra 2,5 e 10 e l’11 tra 10 e 20: il doppio del credito 4.0 del 2023-2025 (circa 19 per cento), in linea con il 2019 e leggermente sotto il credito 5.0 in fascia massima del 2025. Oltre i 20 milioni il beneficio si azzera. La novità strutturale riguarda i beni immateriali dell’Allegato B: coefficienti identici ai materiali e aliquota implicita del 41 per cento circa, la più alta del decennio. Software MES, piattaforme di integrazione e sistemi di monitoraggio rinviati nel 2025 trovano nel 2026 la finestra più favorevole.
Secondo: l’efficacia. La valutazione ex post dell’UPB su sei coorti di società di capitali (Rapporto 2025) stima che il credito d’imposta abbia aumentato il tasso di investimento delle beneficiarie di 4,7-4,9 punti nell’anno dell’investimento, contro 0,7-1,4 della maggiorazione; sull’occupazione a due anni, 9-11 per cento contro 3-6. Il divario è più ampio per micro e piccole imprese. La deduzione richiede capienza fiscale: nel campione il 70 per cento delle beneficiarie era capiente, contro il 59 del credito. Con la maggiorazione 2017-2019 il Sud riceveva il 9 per cento del beneficio; con il credito il 17-18.
Terzo: la ragione della scelta. L’UPB la formula in termini di bilanciamento: con le deduzioni si recuperano sostenibilità dei saldi e compatibilità con i vincoli europei (onere per cassa, 8,4 miliardi nel 2027-2034), si rinuncia all’efficacia maggiore dei crediti. La legge di bilancio 2026 è una scelta di finanza pubblica, non di politica industriale.
Quarto: i tempi e i nodi operativi. L’acconto 2026 non tiene conto della misura (comma 434): il primo effetto di cassa arriva con il saldo IRES di giugno-luglio 2027 e le quote residue si distribuiscono fino al 2031-2032. In caso di incapienza il beneficio non è perso ma rinviato tramite le perdite riportabili. Il procedimento sulla piattaforma NPTR5 del GSE prevede cinque comunicazioni (preventiva, conferma con acconto del 20 per cento, completamento entro il 15 novembre 2028, periodica, integrativa), perizia asseverata per ogni bene senza franchigia e certificazione contabile. Il tiraggio è rapido: quasi 15.000 comunicazioni per 4,75 miliardi al 13 agosto 2026, con un investimento medio di circa 317.000 euro. Se il ritmo si mantiene, la clausola di monitoraggio del comma 436 diventerà rilevante già nel 2027.
Indicazione operativa per le imprese: verificare la capienza attesa 2026-2028 prima di scegliere tra acquisto e leasing, pianificare gli immateriali nel 2026 e presentare la comunicazione preventiva senza attendere la fine dell’anno. L’analisi completa dell’audizione, con il confronto tra i tre regimi e la lettura dei dati di tiraggio, è disponibile su richiesta tramite il Polo.
Contatti: [email protected]