

CONTATTACI
 torna indietro
NEWS
Software in abbonamento: il credito d’imposta sui canoni cloud nel disegno di legge di bilancio 2027
13 Novembre 2026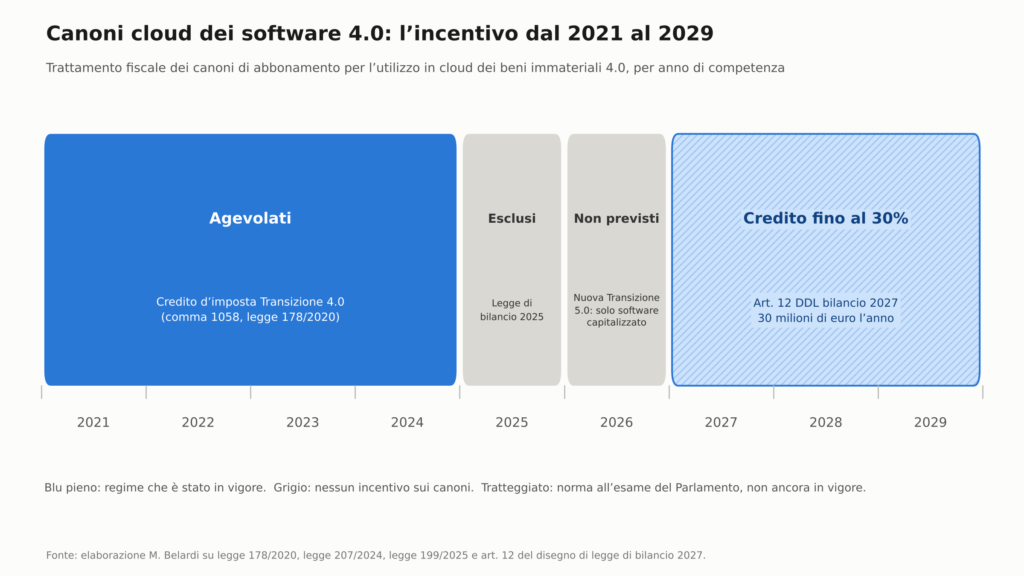
Rubrica mensile Ing. Marco Berlardi, Direttore Tecnico BU Industry 4.0 e Transizione 5.0 Polo Tecnologico Alto Adriatico
Il disegno di legge di bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre, riporta tra le spese agevolate i canoni dei software in abbonamento.
L’articolo 12 riconosce alle imprese residenti e alle stabili organizzazioni di soggetti non residenti un credito d’imposta fino al 30 per cento dei costi di competenza 2027, 2028 e 2029 per canoni di servizi cloud relativi all’utilizzo dei beni immateriali dell’allegato F del nuovo testo unico delle imposte sui redditi (Dlgs 117/2026), l’elenco dei software 4.0. La dotazione è di 30 milioni di euro l’anno. Il credito si usa solo in compensazione, non concorre al reddito né alla base imponibile Irap ed è cumulabile con altre agevolazioni fino a concorrenza del costo. Il testo è all’esame del Parlamento e può cambiare.
La norma chiude un vuoto. I canoni cloud erano agevolati dal credito Transizione 4.0 fino al 2024; la legge di bilancio 2025 li ha esclusi e la Nuova Transizione 5.0, che maggiora il costo ammortizzabile, premia solo il software capitalizzato. Chi ha scelto l’abbonamento al posto della licenza è rimasto senza incentivo per due anni.
Per le imprese che usano software in abbonamento le verifiche da fare prima del 2027 sono tre.
- La prima: confrontare gli abbonamenti attivi con l’allegato F, perché il credito copre solo i servizi riferiti ai software dell’elenco e non il cloud in generale.
- La seconda: separare in contratto e in fattura il canone agevolabile dai servizi accessori (assistenza, formazione, personalizzazioni), che la norma non richiama.
- La terza: ricostruire la competenza. Il credito segue i costi maturati nell’anno e non il pagamento: un canone triennale fatturato in anticipo va ripartito sui tre esercizi.
Per chi il software lo produce e lo vende in abbonamento il lavoro è speculare: documentare la riconducibilità di ciascun modulo alle voci dell’allegato F, con una scheda tecnica che il cliente possa conservare, e adeguare offerte e fatturazione in modo che la quota agevolabile sia identificabile. Chi arriva al decreto attuativo con questa documentazione pronta propone al cliente un costo netto ridotto fino al 30 per cento.
Il limite è nei numeri. Trenta milioni l’anno corrispondono, ad aliquota piena, a 100 milioni di canoni: con un canone medio ipotetico di 20.000 euro, 5.000 imprese in tutta Italia. La formula «fino al 30 per cento» e il rinvio a un decreto del ministro delle Imprese e del made in Italy, di concerto con il ministro dell’Economia, da adottare entro sessanta giorni dall’entrata in vigore della legge, per le «procedure di concessione finalizzate ad assicurare il rispetto dei limiti di spesa annuali» indicano che il credito non sarà automatico. Le modalità (riparto proporzionale oppure ordine cronologico) non sono ancora note: in entrambi i casi conviene avere contratti e documentazione in ordine all’apertura della procedura.
Indicazione operativa: completare entro dicembre la mappatura degli abbonamenti e la verifica sull’allegato F; i contratti in rinnovo a gennaio vanno già impostati con la quota agevolabile distinta. Un aggiornamento seguirà dopo l’approvazione della legge e la pubblicazione del decreto. Per l’analisi della norma si veda Il Sole 24 Ore del 5 novembre 2026.